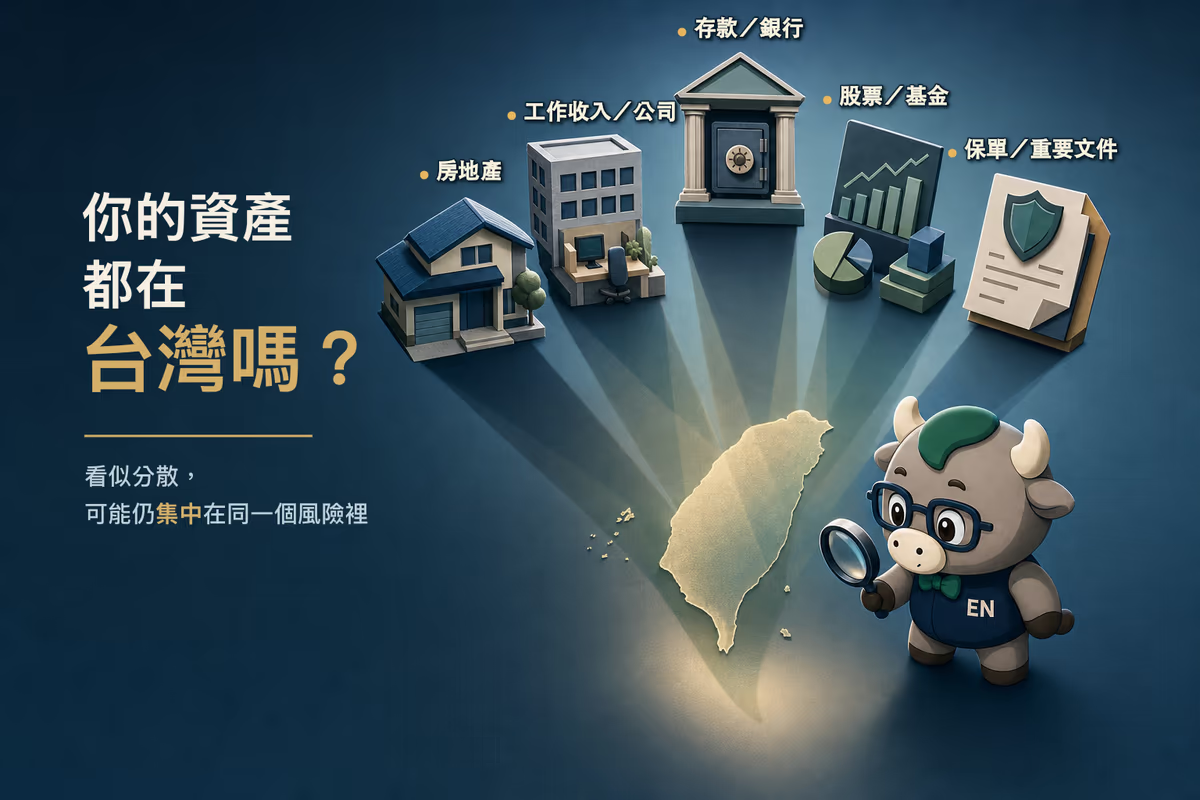

你可能有房子、存款、基金、股票和保險。每一項看起來都不一樣,自然會覺得自己已經做了分散。
但如果收入、公司、房產、投資和主要金融往來都在台灣,這些資產仍可能依賴相同的市場、貨幣與使用環境。
問題不在於資產不夠多,而是同一個狀況可能同時影響好幾項家庭安排。
這就像重要資料不會只備份在同一台電腦:不是因為原本的電腦不好,而是不希望一個突發狀況(地緣政治風險造成外匯管制、法律風險造成資產凍結),讓全部資料同時無法使用。
買了很多商品,為什麼還可能集中?
分散不能只數「買了幾種商品」,還要看它們背後共同依賴什麼。
以台灣股市為例,MSCI(國際常用的市場指數編製公司)所編製的台灣指數,涵蓋 77 家大型與中型企業;截至 2026 年 7 月 31 日,最大成分股權重為 58.07%。
這不是說台灣市場不好,而是提醒我們:即使持有一籃子股票,組合內部仍可能集中。家庭資產也可以用相同方式,從以下三個問題檢查。
一、收入、資產與相關安排是否都集中在同一區域?
如果薪資、公司營收、房地產和投資都跟台灣景氣高度相關,市場環境改變時,不只投資價格可能波動,收入、事業和資產價值也會一起承受壓力。
同時,資產集中在同一區域,持有文件、稅務申報、受益人和繼承問題,也會共同受到當地規則影響。若未來建立海外安排,則要進一步處理不同區域的文件與規則如何銜接。
簡單來說,資產集中在同一區域,不只會受到同一個市場影響,繼承法律所需文件與後續傳承妥善安排問題也都受當地制度影響。
二、未來要用錢時,幣別和流動性能不能配合?

如果你的資產主要集中在同一種貨幣,目前可能不覺得有問題。但未來若有海外教育、旅居或退休支出,手上的幣別就可能和實際需求對不上。
另一個常被忽略的問題是流動性。家庭帳面資產可能不少,但若多數是不容易快速處理的房產、公司股權或長期部位,臨時需要資金時,不一定能立刻變現使用。
因此,先把錢分成近期生活與緊急預備金、已知的外幣支出,以及可以長期安排的部分,再評估幣別和配置方式。這樣才不會為了海外布局,反而影響現在需要的資金彈性。
三、主要資金管道出問題時,家人知道怎麼辦嗎?

有存款、基金和保險,不代表資金就有備援。若重要帳戶集中在同一家金融機構,或主要往來機構都位於同一區域,遇到市場的系統性風險、辦理繼承所需文件時,家庭可能暫時無法使用需要的資金。
如果帳戶和文件又只有一個人清楚,其他家人即使知道有這些資產,也未必知道該找誰、怎麼處理。
真正要準備的,不是更多帳戶,而是一條可以使用的替代管道,以及家人看得懂的資產與聯絡資料。
海外配置,先從真正需要的地方開始
海外配置可以依資金用途與時間分階段進行。先保留日常生活、事業與緊急需求所需的資金,再評估哪些長期資金適合分散到不同市場、幣別或金融機構。
海外資產同樣有匯率、費用、流動性和法規風險,也不能保證獲利或避免損失。
所以,第一步不是急著選國家或產品,而是先找出目前最需要補強的地方。